

本周债市压力赓续开释。主要在于:(1)情感赓续受到股市压制,(2)债市来往结构仍显拥堵,(3)“反内卷”改变宏不雅叙事。详尽来看,债市的压力主要在于资金分流进职权商场和债市来往结构拥堵,而“反内卷”在一定进程上强化了宏不雅叙事。 股市产生的资金分流压力可何如不雅察?债券类金钱比价处于颓势,商场筹码阶段性更多流向股市。股市情感及对资金的虹吸效应可重点通过两融余额、个东说念主投资者开户情况、非银进款变动、基金申赎情况等主张进行实时追踪。当今看,股市产生的资金分流遵守初显,但还并未演绎至高潮。7月非

本周债市压力赓续开释。主要在于:(1)情感赓续受到股市压制,(2)债市来往结构仍显拥堵,(3)“反内卷”改变宏不雅叙事。详尽来看,债市的压力主要在于资金分流进职权商场和债市来往结构拥堵,而“反内卷”在一定进程上强化了宏不雅叙事。
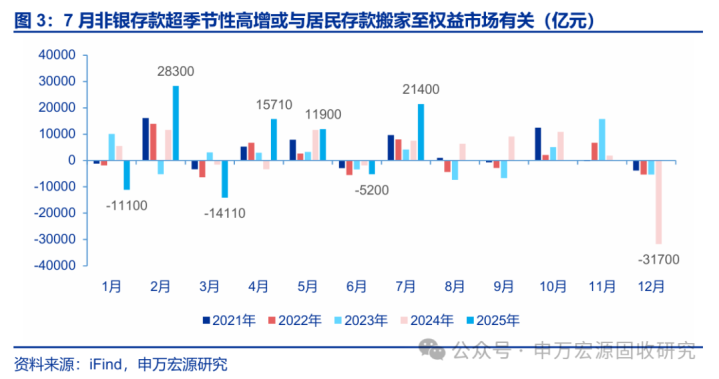
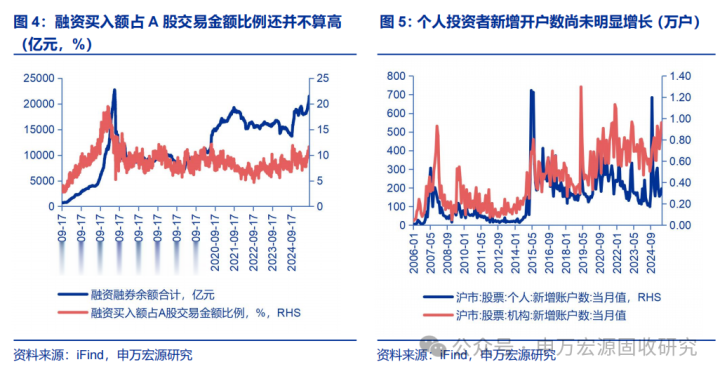
股市产生的资金分流压力可何如不雅察?债券类金钱比价处于颓势,商场筹码阶段性更多流向股市。股市情感及对资金的虹吸效应可重点通过两融余额、个东说念主投资者开户情况、非银进款变动、基金申赎情况等主张进行实时追踪。当今看,股市产生的资金分流遵守初显,但还并未演绎至高潮。7月非银进款的超季节性高增对分流遵守已有一定体现,但与2015年牛市时间比较,融资买入额占A股来往金额比例还并不算高,沪市个东说念主投资者新增账户数还处在较低位,与2024年10月的情感比还有较大距离。
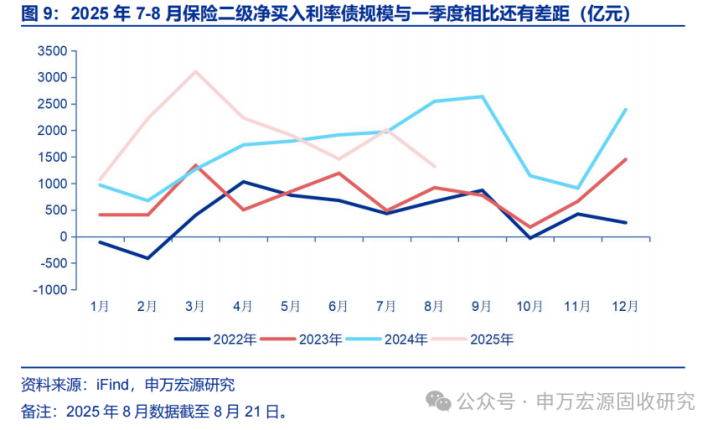
债市压力情况何如追踪?1)款式存单走势。A股势如破竹,资金分流压力初显,银行转账、申购基金等行为均会冻结银行头寸,银行或也存在谨防心态进行嘱托,压力相应传导至存单。因此存单价钱能否爽直或是不雅察股市对债市流动性影响是否旯旮弱化的进击主张。2)款式竖立盘进场力度。本年一季度流动性收紧,债市一度承压,保障资金在债市回调后超配。但7-8月保障二级净买入利率债限制与本年一季度比较还有差距,后续保障资金净买入的加快或也意味着债市可能参预筑顶阶段。3)款式信用利差发扬。商场改变经过中利率债先行,信用利差不异被迫压缩,随后滞后走扩,并与赎回压力交汇并行,而信用利差的加快走扩则不异意味着一轮改变参预下半场。
债市风险是否已经充分开释?1)杠杆率视角,近期已有所着落,风险有一定开释。舍弃8月22日,全商场杠杆率、广义基金杠杆率区别回落到107.32%和129.34%。2)久期视角或仍袒护一定风险,需重点款式久期何时回落。基于计量模子测算收尾,近期债基久期固然略有着落,但仍处于高位,而本年一季度债市改变后,中历久利率型纯债基金和中历久信用型纯债基金的久期中位数回落愈加显耀。3)信用利差视角看风险可能也尚未开释饱胀。自本轮改变以来(以7月21日当作改变的首先),5YAAA-银行二级成本债信用利差仅走扩4.56bps,5Y中票信用利差则是收窄2.07bps,二级成本债反应相对灵巧,而中票还处在被迫压缩的阶段,或也指向债市的风险尚未开释饱胀。4)债市来往仍显拥堵、竖立盘进场力度还不彰着、以及股市分流债市资金等情况还需要赓续重点款式的布景下,债市靠近的压力或仍然不小,赓续保管严慎判断。畴昔一段时间债市运行或赓续呈现多空不合称,对利多钝化,对利空敏锐,估值上看,10年国债收益率或在1.8%-1.85%界限触顶。当下信用债的压力可能大于长久期利率债。
风险教唆:基本面变化超预期、流动性变化超预期、监管计策超预期、外部风险超预期尊龙凯时(中国)官方网站。
正文
1.本周(8.18-8.22)债市压力赓续开释
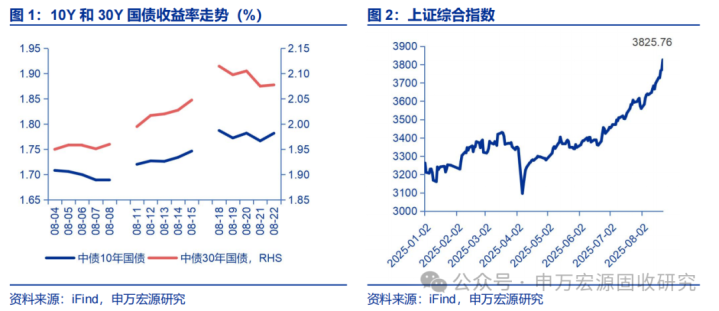
本周(8.18-8.22)债市延续改变,10年国债和30年国债收益率从上周五的1.7465%和2.0475%回调3.53bps和3bps至本周五的1.7818%和2.0775%,时间最高为周一的1.7872%和2.1145%。
主要在于:(1)情感赓续受到股市压制,资金或赓续向股市分流,本周上证指数赓续冲高,且有加快之势,舍弃周五已站上3800点。(2)债市来往结构仍显拥堵,舍弃8月22日,中历久利率型纯债基金久期中位数5DMA达到4.21年,处于近三年来97.3%分位数;中历久信用型纯债基金久期中位数5DMA达到2.83年,处于近三年来95%分位数。(3)“反内卷”改变宏不雅叙事,曩昔几年债市捏续作念多的底气是“需求偏弱+物价下行”,但“反内卷”改变了物价下行的宏不雅叙事。反内卷能否推升通胀,以及通胀能否由PPI向CPI传导,有待考证,但计策发力下,物价上行的预期在增强。详尽来看,债市的压力主要在于资金分流进职权商场和债市来往结构拥堵,而“反内卷”在一定进程上强化了宏不雅叙事。
2.股市产生的资金分流压力可何如不雅察?
住户金钱重竖立+住户风险偏好抬升+债券金钱赔率和胜率双低是近期债市逻辑演变的主要印迹,职权类金钱可能致力于固收类金钱,成为住户金钱重竖立的重点,这已经过与住户风险偏好抬升交汇,债券类金钱比价处于颓势,商场筹码阶段性更多流向股市。股市情感及对资金的虹吸效应可重点通过两融余额、个东说念主投资者开户情况、非银进款变动、基金申赎情况等主张进行实时追踪。
当今看,股市产生的资金分流遵守初显,但还并未演绎至高潮。7月非银进款的超季节性高增对分流遵守已有一定体现,但与2015年牛市时间比较,融资买入额占A股来往金额比例还并不算高,沪市机构投资者新增账户数有所加多但个东说念主投资者新增账户数还处在较低位,与2024年10月的情感比还有较大距离。
3.债市压力情况何如追踪?
3.1款式存单走势
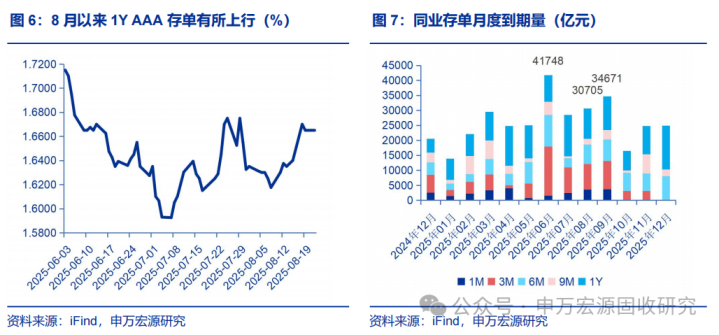
存单是不雅察股市对债市流动性影响的进击变量,其既是银行旯旮欠债成本,亦然进款搬家的进击不雅测主张,银行对欠债端预期及欠债端压力施行均主张过存单价钱灵巧反应。8月以来流动性平稳宽松,上中旬资金利率低位运行,但存单价钱永恒保捏刚性,月初资金宽松下1YAAA存单价钱稍有回落,随后便开动与资金利率出现背离。
舍弃8月22日1YAAA存单保管在1.665%,较7月末抬升3.25bps,背后的压力起头一方面是存单到期量保管高位,8月共到期3.07万亿元,为历史第三高水平(仅次于本年6月的4.2万亿元和9月行将到期的3.5万亿元),另一方面A股势如破竹,资金分流压力初显,银行转账、申购基金等行为均会冻结银行头寸,银行或也存在谨防心态进行嘱托,压力相应传导至存单。因此存单价钱能否爽直或是不雅察股市对债市流动性影响是否旯旮弱化的进击主张。
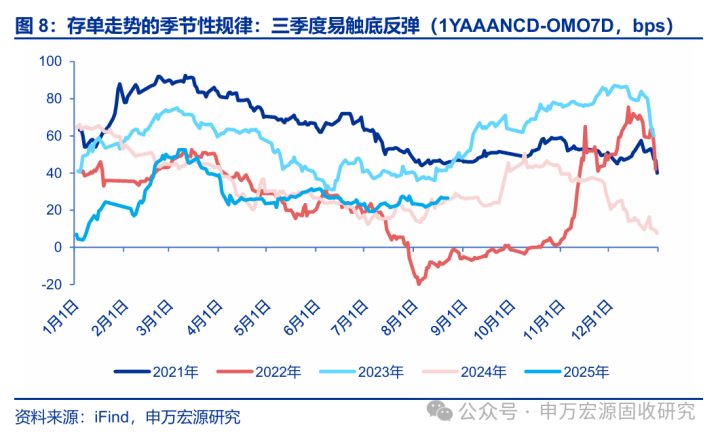
历史训诫看,存单在三季度初触底后易上难下,若存单情感难缓解,债市也易承压。存单收益率的高下一定进程上对银行增捏债券的才智酿成制约,即大批时候存单上行意味着银行增捏债券的速率放缓,存单下行则意味着银行增捏债券加快,统计2021年4月至2025年7月共51个月,其中30个月合适该规则。
3.2款式竖立盘进场力度
本年一季度流动性收紧,债市一度承压,时间保障资金入场托底酿成较大缓解作用,二级数据看也能彰着不雅察到Q1保障资金在债市回调后的超配:2025年2月、3月保障净买入债券2223亿元和3106亿元,而2024年同时仅为675亿元和1268亿元。舍弃8月21日还尚未不雅察到保障在二级商场上显耀加大竖立力度,7-8月保障二级净买入利率债限制与本年一季度比较还有差距,后续保障资金净买入的加快或也意味着债市可能参预筑顶阶段。
3.3款式信用利差发扬
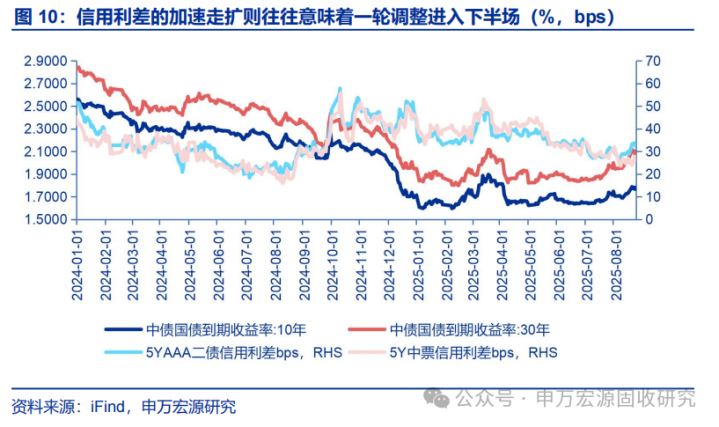
商场改变经过中利率债先行,信用利差不异被迫压缩,随后滞后走扩,并与赎回压力交汇并行。若信用利差走扩有限,或反应出两种可能性:(1)投资者对信用债惜售心态,觉得改变仅仅暂时的,压力可能有限;(2)债市风险可能并未饱胀开释,筹码交换尚不充分。而近期股市情感端淑,债市性价比着落,反内卷又进一步强化宏不雅叙事的布景下,可能性为第二种的概率或更高。而信用利差的加快走扩则不异意味着一轮改变参预下半场。
4.债市风险是否已经充分开释?
回调于今,利率债压力已有所开释,但可能还不算饱胀充分。
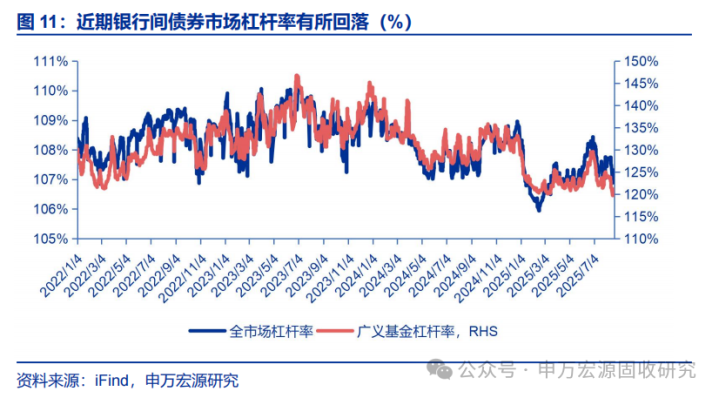
杠杆率视角,近期已有所着落,风险有一定开释。7月初资金面自觉宽松阶段,全商场杠杆率一度回升至108.44%傍边的较高位,广义基金的杠杆率则回升至131.83%傍边,均与2024年12月的水平大致格外。舍弃8月22日,全商场杠杆率、广义基金杠杆率区别回落到107.32%和129.34%。
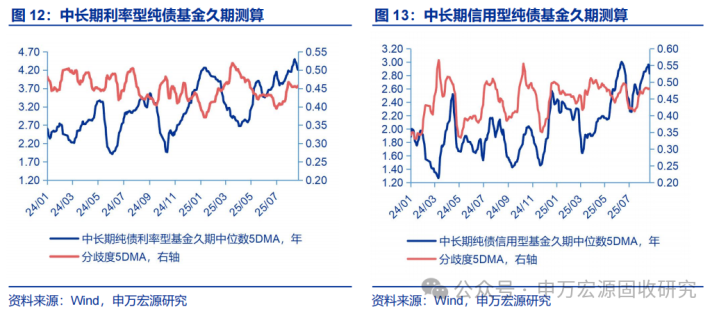
久期视角或仍袒护一定风险,需重点款式久期何时回落。基于计量模子测算收尾,债基久期固然略有着落,但仍处于高位,其中:舍弃8月22日,中历久利率型纯债基金久期中位数5DMA达到4.21年,处于近三年来97.3%分位数;中历久信用型纯债基金久期中位数5DMA达到2.83年,处于近三年来95%分位数。而过往多轮债市改变中债基久期中位数均出现过彰着着落。举例本年一季度债市改变后,中历久利率型纯债基金和中历久信用型纯债基金的久期中位数5DMA一度回落到2.68年和1.64年的阶段性低位,曩昔3年的历史分位数则区别回落到69.9%和28%。本次债基久期抬升从5月份开动,若久期水平回落至5月份的气象可能是风险开释充分的进击标识。
信用利差视角看风险可能也尚未开释饱胀。本年3月份信用利差出现全体走阔,信用债压力取得开释。而自本轮改变以来(以7月21日当作改变的首先),舍弃8月22日,10年和30年国债已累计回调11.7bps和18.9bps,但5YAAA-银行二级成本债信用利差仅走扩4.56bps,5Y中票信用利差则是收窄2.07bps,二级成本债反应相对灵巧,而中票还处在被迫压缩的阶段,或也指向债市的风险尚未开释饱胀。
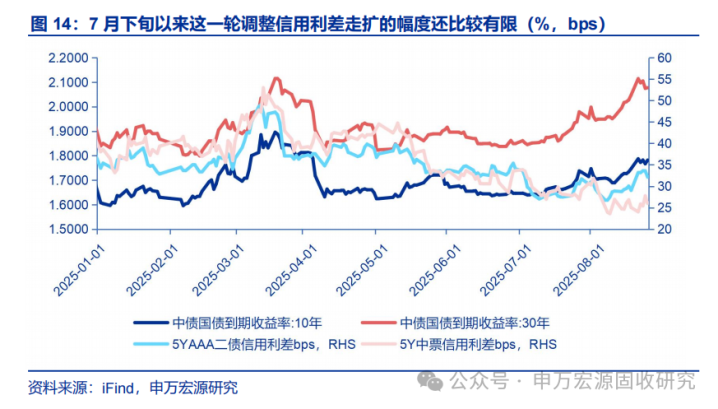
债市来往仍显拥堵、竖立盘进场力度还不彰着、以及股市分流债市资金等情况还需要赓续重点款式的布景下,债市靠近的压力或仍然不小,赓续保管严慎判断。畴昔一段时间债市运行或赓续呈现多空不合称,对利多钝化,对利空敏锐,估值上看,10年国债收益率或在1.8%-1.85%界限触顶。当下信用债的压力可能大于长久期利率债。
5.风险教唆
基本面变化超预期、流动性变化超预期、监管计策超预期、外部风险超预期。